Domain anwalt-verwaltungsrecht.de kaufen?
Wir ziehen mit dem Projekt
anwalt-verwaltungsrecht.de um.
Sind Sie am Kauf der Domain
anwalt-verwaltungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anwalt-verwaltungsrecht.de kaufen?
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **

Ähnliche Suchbegriffe für Selbstbeteiligung
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
Wondershare Telefon-Verwaltung (Android)Wondershare Telefon-Verwaltung (Android) In einer Welt, die zunehmend von digitaler Technologie durchdrungen ist, spielen Smartphones eine zentrale Rolle in unserem Alltag. Die Telefon-Verwaltung (Android) ist dabei ein Schlüsselthema, das sowohl für den individuellen Benutzer als auch für Unternehmen von großer Bedeutung ist. Eine effiziente Verwaltung Ihres Android-Geräts kann nicht nur dessen Leistung und Lebensdauer verbessern, sondern auch den Schutz Ihrer persönlichen Daten gewährleisten. Angesichts der Vielfalt an verfügbaren Android-Versionen und der stetigen Weiterentwicklung von Sicherheits- und Verwaltungsfunktionen durch Android Enterprise und ähnliche Plattformen ist es wichtiger denn je, auf dem neuesten Stand zu bleiben. Dieser Artikel thematisiert die essenziellen Aspekte der Telefon-Verwaltung (Android), darunter die Geräteverwaltung und Sicherheit , die Verwaltung vo...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz670,85 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Schaukasten Brandschutz für Behörden 21 x A4Schaukasten Brandschutz für Behörden 21 x A4 Schaukasten Brandschutz für Behörden 21 x A4 ist ideal für öffentliche Gebäude, Schulen und Verwaltungen und überzeugt durch höchste Sicherheit im Innenbereich. Mit Platz für 21 A4-Blätter, abgerundeten Ecken und rollengelagerten ESG-Schiebetüren erfüllt er alle Anforderungen an Fluchtwege und den Brandschutz (Baustoffklasse A1). Eine robuste und stilvolle Lösung für gut sichtbare Aushänge in empfindlichen Bereichen. Standardausstattung: + Schiebetüren aus ESG-Sicherheitsglas, abschließbar + höchster Brandschutz A1 + Gerundete Ecken und Gehäusekanten für höchsten Unfallschutz + Sicherheitsschloss mit 2 Schlüssel + Magnethaftende, weiße Rückwand + inkl. 10 Haftmagnete Maße Schaukasten: Breite: ca. 161,5 cm Höhe: ca. 103 cm Tiefe: ca. 5 cm Sichtfläche: ca. 155 x 95 cm Nutzbare Innentiefe: ca. 1,9 cm Lieferumfang: 21 x A4 Schaukasten Brandschutz für Behörden, 10 Haftmagnete, Befestigungsmaterial. Lieferung: Der Schaukasten Brandschutz für Behörden wird frei Bordsteinkante geliefert. Ein Produkt des namhaften deutschen Herstellers mit kurzer Lieferzeit.812,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **

Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Was versteht man unter Selbstbeteiligung?
Was versteht man unter Selbstbeteiligung? Selbstbeteiligung bezieht sich auf den Betrag, den eine Person im Voraus bezahlen muss, bevor ihre Versicherung in Kraft tritt. Dieser Betrag wird oft in Versicherungspolicen festgelegt und kann je nach Versicherungspaket variieren. Die Selbstbeteiligung dient dazu, die Versicherungskosten zu senken und die Versicherten dazu zu ermutigen, verantwortungsbewusst mit ihren Versicherungsleistungen umzugehen. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger sind die monatlichen Versicherungsprämien. **
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wondershare Telefon-Verwaltung (iOS)Wondershare Telefon-Verwaltung (iOS): Die ultimative Anleitung In unserer schnelllebigen Welt, in der Smartphones eine zentrale Rolle in unserem täglichen Leben spielen, ist eine zuverlässige Verwaltung des Telefoninhalts unverzichtbar geworden. Hier bietet sich die Wondershare Telefon-Verwaltung (iOS) als eine optimale Lösung an, die nicht nur die Übertragung von Daten zwischen iPhone, iPad, Android-Geräten und dem Computer erleichtert, sondern auch eine effiziente Verwaltung von Fotos, Videos, Musik, WhatsApp-Nachrichten und vielen weiteren Dateitypen ermöglicht. Die Fähigkeit, nahtlos zwischen verschiedenen Betriebssystemen zu kommunizieren, macht es zu einem unverzichtbaren Werkzeug für jeden, der mehrere Geräte unterschiedlicher Hersteller besitzt. Dieser Artikel wird Ihnen eine umfassende Anleitung bieten, wie Sie mit Wondershare Telefon-Verwaltung (iOS) Datenübertragungen durch...39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wondershare Telefon-Verwaltung (Android)Wondershare Telefon-Verwaltung (Android) In einer Welt, die zunehmend von digitaler Technologie durchdrungen ist, spielen Smartphones eine zentrale Rolle in unserem Alltag. Die Telefon-Verwaltung (Android) ist dabei ein Schlüsselthema, das sowohl für den individuellen Benutzer als auch für Unternehmen von großer Bedeutung ist. Eine effiziente Verwaltung Ihres Android-Geräts kann nicht nur dessen Leistung und Lebensdauer verbessern, sondern auch den Schutz Ihrer persönlichen Daten gewährleisten. Angesichts der Vielfalt an verfügbaren Android-Versionen und der stetigen Weiterentwicklung von Sicherheits- und Verwaltungsfunktionen durch Android Enterprise und ähnliche Plattformen ist es wichtiger denn je, auf dem neuesten Stand zu bleiben. Dieser Artikel thematisiert die essenziellen Aspekte der Telefon-Verwaltung (Android), darunter die Geräteverwaltung und Sicherheit , die Verwaltung vo...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz670,85 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Selbstbeteiligung
-
Schaukasten Brandschutz für Behörden 21 x A4Schaukasten Brandschutz für Behörden 21 x A4 Schaukasten Brandschutz für Behörden 21 x A4 ist ideal für öffentliche Gebäude, Schulen und Verwaltungen und überzeugt durch höchste Sicherheit im Innenbereich. Mit Platz für 21 A4-Blätter, abgerundeten Ecken und rollengelagerten ESG-Schiebetüren erfüllt er alle Anforderungen an Fluchtwege und den Brandschutz (Baustoffklasse A1). Eine robuste und stilvolle Lösung für gut sichtbare Aushänge in empfindlichen Bereichen. Standardausstattung: + Schiebetüren aus ESG-Sicherheitsglas, abschließbar + höchster Brandschutz A1 + Gerundete Ecken und Gehäusekanten für höchsten Unfallschutz + Sicherheitsschloss mit 2 Schlüssel + Magnethaftende, weiße Rückwand + inkl. 10 Haftmagnete Maße Schaukasten: Breite: ca. 161,5 cm Höhe: ca. 103 cm Tiefe: ca. 5 cm Sichtfläche: ca. 155 x 95 cm Nutzbare Innentiefe: ca. 1,9 cm Lieferumfang: 21 x A4 Schaukasten Brandschutz für Behörden, 10 Haftmagnete, Befestigungsmaterial. Lieferung: Der Schaukasten Brandschutz für Behörden wird frei Bordsteinkante geliefert. Ein Produkt des namhaften deutschen Herstellers mit kurzer Lieferzeit.812,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GRAMM medical Verbandkoffer Special Verwaltung (418.035.00322)Eigenschaften • Verbandskoffer DIN 13157 + SPECIAL Verwaltungausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung\n• Erste-Hilfe-Koffer aus Kunststoff (ABS)\n• Schlag- und bruchfest\n• Mobil und stationär einsetzbar\n• Mit Wandhalterung\n• Inneneinteilung verstellbar\n• Gummidichtung\n• Verplombbar\n• Inhalt nach DIN 13 157\n• SPECIAL Verwaltung\n• Farbe: orange\n• Maße: 330 x 420 x 150 mm\n• Im Folienbeutel verpackt Anwendung • In Betrieben mit überwiegender Bürotätigkeit wie z. B \n• Versicherungen \n• Verwaltungen \n• Banken. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß, 96 x 96 x 136 cm \n• 3 Verbandpäckchen, DIN 13 151-M * \n• 1 Verbandpäckchen, DIN 13 151-G * \n• 1 Verbandpäckchen, DIN 13 151-K * \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval, 50 x 70 mm * \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen, Pack a´2 Stück* \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche, Kälte-Sofortkompressen, Pinzette, Desinfektaionsmittel, Netzverbände, Verbandtuch, Actiomedic ELASTIC Pflaster-Set, Spezioalverbände, Beatmungsmaske, Augenklappe. Anwendung: \n• In Betrieben mit überwiegender Bürotätigkeit wie z. B \n• Versicherungen \n• Verwaltungen \n• Banken. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00322)107,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
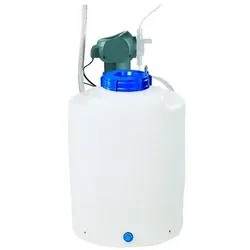
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was versteht man unter Selbstbeteiligung?
Was versteht man unter Selbstbeteiligung? Selbstbeteiligung bezieht sich auf den Betrag, den eine Person im Voraus bezahlen muss, bevor ihre Versicherung in Kraft tritt. Dieser Betrag wird oft in Versicherungspolicen festgelegt und kann je nach Versicherungspaket variieren. Die Selbstbeteiligung dient dazu, die Versicherungskosten zu senken und die Versicherten dazu zu ermutigen, verantwortungsbewusst mit ihren Versicherungsleistungen umzugehen. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger sind die monatlichen Versicherungsprämien. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.